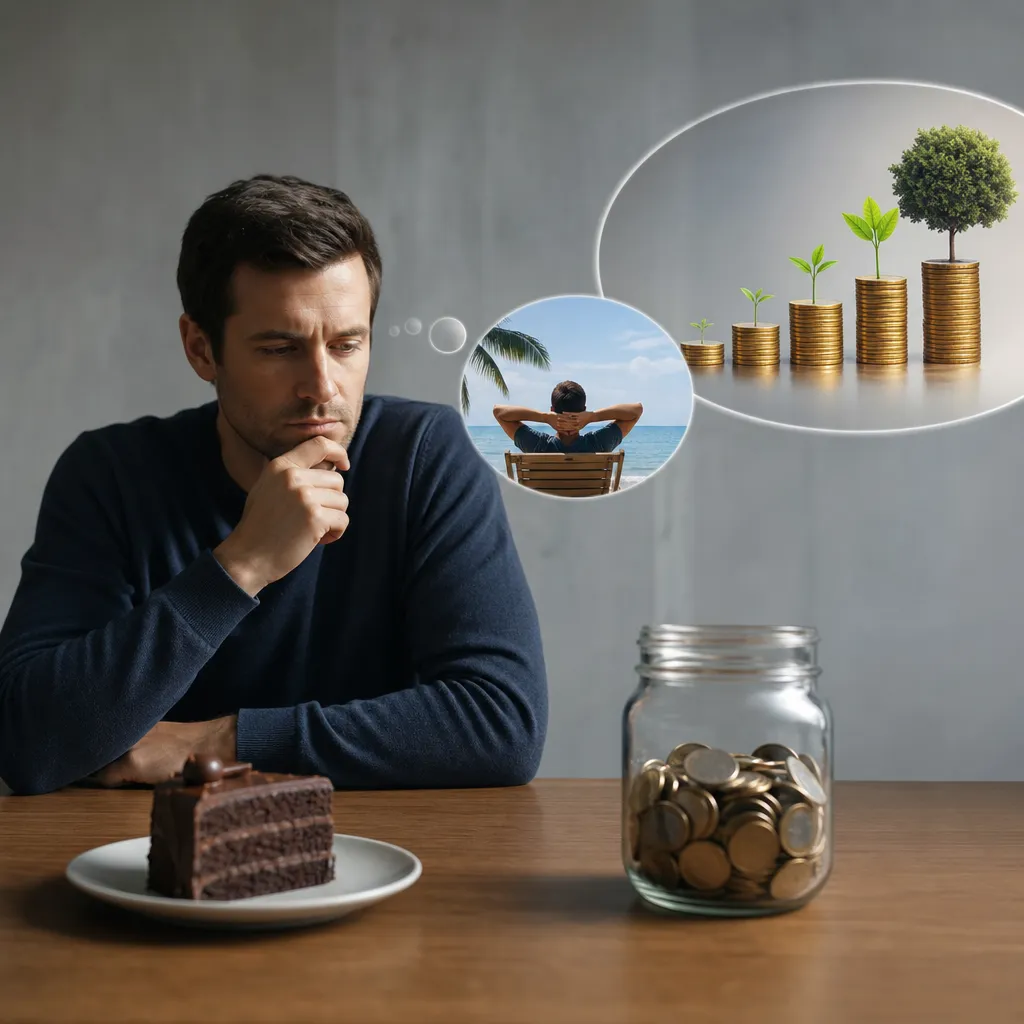
Dyskontowanie hiperboliczne to zjawisko, w którym ludzie przypisują znacznie większą wartość korzyściom dostępnym od razu niż korzyściom, które pojawią się w przyszłości. W praktyce oznacza to, że ta sama osoba może dziś deklarować chęć oszczędzania, inwestowania lub zdrowego konsumowania, ale gdy pojawia się natychmiastowa pokusa, wybiera krótkoterminową gratyfikację.
To pojęcie należy do ekonomii behawioralnej i pomaga wyjaśnić wiele pozornie nieracjonalnych decyzji finansowych gospodarstw domowych, inwestorów i przedsiębiorców. Dyskontowanie hiperboliczne ma znaczenie dla oszczędzania, zadłużania się, polityki publicznej i konstrukcji produktów finansowych. Pokazuje też, dlaczego samo „wiedzieć, co jest opłacalne” często nie wystarcza, by konsekwentnie podejmować dobre decyzje.
Czym jest dyskontowanie hiperboliczne?
Najprościej mówiąc, dyskontowanie hiperboliczne oznacza, że wartość przyszłych korzyści spada w naszej ocenie bardzo szybko na początku, a później wolniej. Innymi słowy: różnica między nagrodą dziś a za tydzień wydaje się ogromna, ale różnica między nagrodą za rok a za rok i tydzień już znacznie mniejsza.
W ekonomii klasycznej często zakłada się bardziej stabilne podejście do czasu, czyli dyskontowanie wykładnicze. W tym ujęciu preferencje jednostki są spójne w czasie: jeśli dziś ktoś woli 110 zł za 31 dni niż 100 zł za 30 dni, to za 29 dni powinien nadal woleć 110 zł za 2 dni niż 100 zł jutro. W rzeczywistości wiele osób zmienia decyzję, gdy nagroda staje się natychmiastowa.
To właśnie odróżnia dyskontowanie hiperboliczne od standardowego modelu. Preferencje nie są w pełni stabilne, lecz czasowo niespójne. Człowiek planuje długoterminowo, ale działa krótkoterminowo.
Dyskontowanie hiperboliczne a dyskontowanie wykładnicze
- Dyskontowanie wykładnicze – zakłada stałą stopę dyskontową w czasie i spójność decyzji.
- Dyskontowanie hiperboliczne – zakłada silniejszą preferencję „tu i teraz”, przez co decyzje mogą się zmieniać wraz ze zbliżaniem się momentu wyboru.
To rozróżnienie jest kluczowe w analizie zachowań konsumentów, inwestorów i kredytobiorców. Pozwala zrozumieć, dlaczego ludzie często odwlekają oszczędzanie emerytalne, spłatę zadłużenia albo inwestycje w rozwój kompetencji, mimo że deklarują ich wysoką wartość.
Jak działa dyskontowanie hiperboliczne w praktyce?
Mechanizm jest prosty: im bliżej w czasie znajduje się dana korzyść, tym bardziej rośnie jej atrakcyjność względem korzyści odroczonej. Problem nie polega wyłącznie na cierpliwości, lecz na tym, że nasza ocena wartości zmienia się nieliniowo.
Przykład hipotetyczny: ktoś ma do wyboru 100 zł dziś albo 120 zł za miesiąc. Może wybrać 100 zł dziś. Ale ta sama osoba, pytana o wybór 100 zł za rok lub 120 zł za 13 miesięcy, częściej wybierze 120 zł za 13 miesięcy. Ekonomicznie wybory są podobne, lecz psychologicznie już nie.
Najczęstsze obszary, w których widać to zjawisko
- odkładanie oszczędzania na emeryturę,
- impulsywne zakupy konsumpcyjne,
- korzystanie z drogiego kredytu mimo wysokiego kosztu,
- sprzedaż inwestycji po krótkoterminowych wahaniach,
- brak konsekwencji w spłacie zadłużenia,
- odkładanie decyzji o edukacji lub zmianie kwalifikacji.
Z punktu widzenia finansów osobistych dyskontowanie hiperboliczne tłumaczy, dlaczego małe bieżące przyjemności często wygrywają z większą korzyścią w przyszłości. Z punktu widzenia gospodarki to ważne, bo wpływa na poziom oszczędności, strukturę konsumpcji oraz popyt na kredyt.
Dlaczego dyskontowanie hiperboliczne jest ważne w ekonomii i finansach?
Znaczenie tego zjawiska wykracza daleko poza psychologię decyzji. Dyskontowanie hiperboliczne wpływa na działanie rynków, skuteczność polityki publicznej i zachowanie gospodarstw domowych.
1. Oszczędzanie i budowa majątku
Osoba, która nadmiernie preferuje teraźniejszość, może systematycznie zaniżać wartość przyszłego bezpieczeństwa finansowego. W efekcie odkłada zbyt mało, zbyt późno lub nieregularnie. To jeden z powodów, dla których automatyczne programy oszczędnościowe bywają skuteczne: ograniczają potrzebę ciągłego podejmowania decyzji.
2. Zadłużenie i kredyt konsumpcyjny
Natychmiastowa możliwość zakupu dobra bywa oceniana wyżej niż przyszły koszt odsetek i rat. Stąd większa skłonność do korzystania z kosztownego finansowania, zwłaszcza przy zakupach impulsywnych. Nie oznacza to, że każdy kredyt wynika z błędu poznawczego, ale zjawisko może wzmacniać nadmierne zadłużanie.
3. Inwestowanie
Na rynkach kapitałowych dyskontowanie hiperboliczne może prowadzić do zbyt krótkiego horyzontu inwestycyjnego. Inwestor koncentruje się na natychmiastowym wyniku, zamiast na długoterminowej relacji ryzyka do oczekiwanej stopy zwrotu. To sprzyja częstym zmianom portfela, realizacji strat pod wpływem emocji i pogoń za szybkim zyskiem.
4. Polityka gospodarcza i publiczna
Państwo i instytucje publiczne projektują rozwiązania, które mają skłaniać obywateli do korzystnych długoterminowo decyzji. Dotyczy to m.in. systemów emerytalnych, podatków od używek, domyślnych zapisów do programów oszczędnościowych czy sposobu prezentacji ofert kredytowych. Jeśli ludzie przeceniają bieżącą korzyść, sama informacja może nie wystarczyć do zmiany zachowania.
Mechanizm ekonomiczny: od preferencji czasowych do decyzji finansowych
Aby dobrze zrozumieć zjawisko, warto prześledzić cały kanał wpływu krok po kroku.
Preferencja teraźniejszości
Punktem wyjścia jest silna preferencja korzyści natychmiastowej. Subiektywna wartość 100 zł dziś może być wyższa niż 120 zł za miesiąc, choć obiektywnie odroczenie mogłoby być opłacalne.
Zmiana zachowania przy zbliżeniu terminu
Im bliżej momentu decyzji, tym bardziej wzrasta znaczenie natychmiastowej gratyfikacji. To prowadzi do tzw. odwrócenia preferencji. Plan utworzony wcześniej przestaje obowiązywać w chwili działania.
Skutki dla budżetu domowego
Powtarzanie takich decyzji prowadzi do niższej stopy oszczędności, większej konsumpcji bieżącej i większej podatności na zadłużenie. W krótkim okresie może to zwiększać satysfakcję, ale w długim często pogarsza stabilność finansową.
Skutki makroekonomiczne
Jeżeli zjawisko ma szeroką skalę, może wpływać na strukturę popytu, poziom prywatnych oszczędności i sposób działania rynku kredytowego. W gospodarce o niskiej skłonności do oszczędzania większą rolę mogą odgrywać finansowanie dłużne oraz zewnętrzne źródła kapitału. To nie jest relacja mechaniczna, ale jeden z istotnych czynników behawioralnych.
| Obszar | Jak działa dyskontowanie hiperboliczne | Możliwy skutek | Ważne zastrzeżenie |
|---|---|---|---|
| Oszczędzanie | Przyszła korzyść z odkładania pieniędzy jest niedoszacowana | Zbyt niskie oszczędności | Niskie dochody też mogą ograniczać oszczędzanie niezależnie od preferencji |
| Emerytura | Koszt bieżącej rezygnacji z konsumpcji wydaje się zbyt wysoki | Opóźnianie odkładania środków | Znaczenie ma też zaufanie do systemu emerytalnego |
| Kredyt konsumpcyjny | Natychmiastowy zakup dominuje nad przyszłym kosztem rat | Wyższe zadłużenie | Część kredytów jest racjonalna i potrzebna |
| Inwestowanie | Silna koncentracja na krótkoterminowym wyniku | Zbyt częsty obrót i emocjonalne decyzje | Nie każde krótkoterminowe działanie jest błędem |
| Zdrowie finansowe firmy | Preferowanie szybkiego wyniku nad długim zwrotem z inwestycji | Niedoinwestowanie rozwoju | Wpływ mają też warunki konkurencji i koszt kapitału |
| Polityka publiczna | Obywatele odkładają działania korzystne w długim terminie | Potrzeba mechanizmów domyślnych i bodźców | Skuteczność zależy od konstrukcji instytucji |
| Konsumpcja | Bieżąca przyjemność jest przeceniana | Zakupy impulsywne | Część wydatków daje realną i trwałą użyteczność |
| Edukacja i kompetencje | Koszt wysiłku dziś przeważa nad przyszłym wzrostem dochodu | Odwlekanie inwestycji w kapitał ludzki | Znaczenie ma też niepewność co do przyszłych korzyści |
Dyskontowanie hiperboliczne a oszczędzanie, kredyt i inwestycje
W finansach osobistych zjawisko to ma szczególnie duże znaczenie, bo obejmuje jednocześnie trzy newralgiczne obszary: gromadzenie kapitału, zadłużanie się i podejmowanie ryzyka inwestycyjnego.
Oszczędzanie
Przy oszczędzaniu problemem jest konflikt między konsumpcją obecną a przyszłą. Każda odłożona kwota oznacza rezygnację z części wygody teraz. Jeśli ktoś silnie dyskontuje przyszłość, może uznać ten bieżący koszt za zbyt dotkliwy, nawet gdy długoterminowa korzyść jest wysoka.
Kredyt
Przy kredycie mechanizm działa odwrotnie: korzyść pojawia się natychmiast, a koszt jest rozłożony w czasie. To sprawia, że niektóre osoby mogą nie doceniać całkowitego ciężaru zobowiązania. Właśnie dlatego w analizie kredytu tak istotne jest oddzielanie atrakcyjnej miesięcznej raty od pełnego kosztu finansowania.
Inwestycje
W inwestowaniu dyskontowanie hiperboliczne może skłaniać do porzucania długoterminowej strategii po krótkim okresie słabszych wyników. Z punktu widzenia teorii portfela problemem nie jest sam spadek cen aktywów, lecz reakcja inwestora, który nadmiernie waży stratę bieżącą względem potencjalnej korzyści przyszłej.
Warto dodać, że to zjawisko często współwystępuje z innymi błędami poznawczymi, takimi jak awersja do straty, nadmierna pewność siebie czy efekt natychmiastowej dostępności informacji. Dlatego decyzje finansowe rzadko są zniekształcone przez tylko jeden mechanizm.
Jak ograniczać wpływ dyskontowania hiperbolicznego?
Choć dyskontowanie hiperboliczne jest powszechne, można ograniczać jego skutki przez odpowiednią konstrukcję decyzji. Kluczowe znaczenie ma zmniejszanie liczby momentów, w których trzeba walczyć z bieżącą pokusą.
Skuteczne rozwiązania behawioralne
- Automatyzacja – stały przelew na konto oszczędnościowe lub inwestycyjne zmniejsza ryzyko rezygnacji.
- Domyślne opcje – automatyczny zapis do programu oszczędnościowego zwiększa uczestnictwo.
- Podział celów na etapy – mniejsze cele pośrednie są psychologicznie łatwiejsze.
- Ograniczenie tarcia zakupowego – usunięcie zapisanych kart z aplikacji lub wydłużenie procesu zakupu ogranicza impulsywność.
- Ramy mentalne – traktowanie oszczędności jako stałego kosztu, a nie dobrowolnej reszty.
- Prekomitment – wcześniejsze zobowiązanie się do działania, np. automatyczne zwiększanie składki po podwyżce.
Z ekonomicznego punktu widzenia są to narzędzia obniżające koszt samokontroli. Nie zmieniają one natury preferencji, ale pomagają tak ułożyć środowisko decyzyjne, aby wybór długoterminowo korzystny był łatwiejszy.
Czy dyskontowanie hiperboliczne zawsze prowadzi do złych decyzji?
Nie. To bardzo ważne zastrzeżenie. Sam fakt, że ktoś preferuje korzyść wcześniejszą, nie oznacza automatycznie błędu ekonomicznego. Wysoka niepewność dochodów, brak poduszki finansowej, ryzyko utraty pracy czy ograniczony dostęp do kapitału mogą sprawiać, że większa wartość przypisywana teraźniejszości jest częściowo racjonalna.
Jeżeli gospodarstwo domowe ma napięty budżet, bieżąca płynność może być cenniejsza niż odległa korzyść. Podobnie przedsiębiorstwo może wybierać szybszy zwrot z projektu nie z powodu błędu poznawczego, lecz z uwagi na koszt finansowania, ryzyko branżowe lub niepewność popytu.
Dlatego w analizie ekonomicznej trzeba odróżniać:
- preferencję czasową – naturalne różnicowanie wartości dziś i w przyszłości,
- dyskontowanie hiperboliczne – szczególną, niestabilną w czasie formę tej preferencji,
- ograniczenia dochodowe i instytucjonalne – realne bariery, które mogą tłumaczyć wybory niezależnie od psychologii.
To rozróżnienie chroni przed zbyt prostym wnioskiem, że każda krótkoterminowa decyzja jest irracjonalna. Ekonomia behawioralna nie zastępuje klasycznej analizy kosztów i korzyści, ale ją uzupełnia.
FAQ: dyskontowanie hiperboliczne
Co to jest dyskontowanie hiperboliczne prostymi słowami?
To skłonność do przeceniania korzyści natychmiastowych i niedoceniania korzyści odroczonych. Przez to ludzie często wybierają mniejszą nagrodę teraz zamiast większej później.
Czym dyskontowanie hiperboliczne różni się od zwykłego dyskontowania?
Zwykłe, czyli wykładnicze dyskontowanie zakłada stałą ocenę upływu czasu i spójność decyzji. Dyskontowanie hiperboliczne oznacza, że preferencje zmieniają się wraz ze zbliżaniem się momentu wyboru.
Jak dyskontowanie hiperboliczne wpływa na oszczędzanie?
Powoduje, że bieżąca konsumpcja wydaje się atrakcyjniejsza niż odkładanie pieniędzy na przyszłość. Skutkiem może być niższy poziom oszczędności i odkładanie decyzji o inwestowaniu lub budowie poduszki finansowej.
Czy dyskontowanie hiperboliczne ma znaczenie przy kredycie?
Tak. Może zwiększać skłonność do zaciągania zobowiązań, ponieważ natychmiastowa korzyść z zakupu bywa oceniana wyżej niż przyszły koszt spłaty. Szczególnie widać to przy kredycie konsumpcyjnym i zakupach impulsywnych.
Dlaczego dyskontowanie hiperboliczne jest ważne w ekonomii behawioralnej?
Bo wyjaśnia, dlaczego ludzie często nie realizują planów, które sami uznają za korzystne. To jedno z kluczowych pojęć pokazujących, że decyzje ekonomiczne nie zawsze są w pełni spójne i racjonalne w klasycznym sensie.
Czy można ograniczyć wpływ dyskontowania hiperbolicznego?
Tak. Pomagają automatyczne oszczędzanie, wcześniejsze zobowiązania, ograniczanie impulsywnego dostępu do pieniędzy i dzielenie odległych celów na krótsze etapy. Najskuteczniejsze są rozwiązania, które zmniejszają liczbę pokus decyzyjnych.
Czy dyskontowanie hiperboliczne zawsze jest błędem?
Nie zawsze. Przy niskich dochodach, wysokiej niepewności lub braku płynności preferowanie teraźniejszości może być częściowo racjonalne. Problem pojawia się wtedy, gdy krótkoterminowe wybory powtarzają się i systematycznie pogarszają sytuację finansową.